
数字人民银行货币和微信支付宝到底有啥不一样?普通人要留意啥
数字人民银行货币不是"电子版纸币",它和支付宝、微信支付有本质区别。我在银行支付条线干了三年,参与过多轮试点,聊点实在的。
最核心的差别是信用层级。数字人民银行货币是央行直接负债,不是商业平台的存款。你往支付宝里放一百块数字人民银行货币和微信支付宝到底有啥不一样?普通人要留意啥,那是蚂蚁的负债;你拿数字人民币放一百块,那是央行的钱。出了任何状况,后者背后是国库信用,层级完全不同。
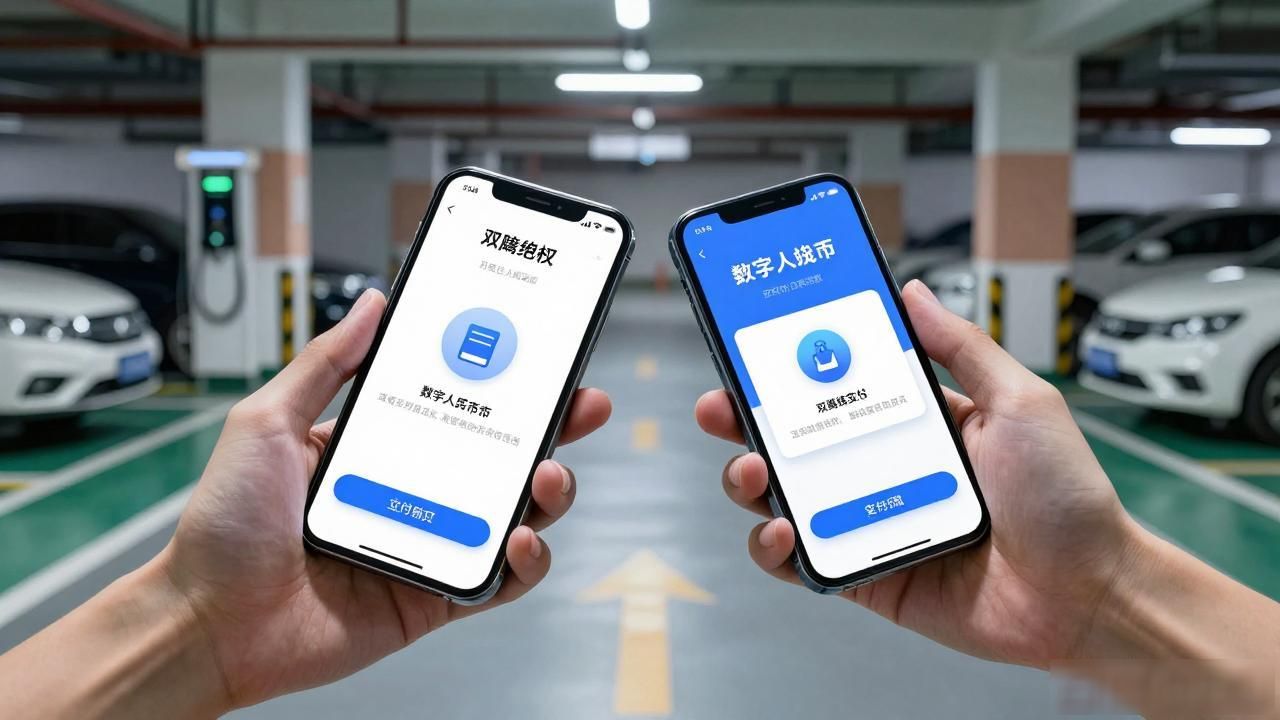
还有一个很实用的点——双离线支付。没信号、没电的场景,两部手机靠近就能完成交易。我在地下车库充电桩充过电费,手机断网,碰一下就付了,跟扫码体验几乎一样。这对极端场景是实实在在的兜底能力。
隐私这块,设计思路是小额匿名、大额可溯。日常买菜零花钱,收钱方只知道金额,看不到你身份。但交易超过一定阈值会留痕,反洗钱、反恐怖融资需要这个机制。不是完全隐身,也不是处处监控,中间找了个平衡。
落到普通人身上,就是钱包里多一个选项数字人民银行货币,数字人民币App和微信、支付宝并列,不用额外下载新东西。对商户更实在,结算费率比银行卡低,省的是真金白银。再往远了看,跨境场景不用全走SWIFT清算,中间环节少了,速度和成本都有改善空间。
