
科创数字货币离普通人还有多远?三个卡点说清楚,别再交智商税
我干了十几年金融科技,见过太多"数字货币"被包装成科幻故事。科创数字货币离普通人没你想的那么近,也没那么远——卡在技术、合规和场景三个地方,缺一个都转不动。
底层技术上,大部分项目还在用联盟链改造公链的架构,可扩展性做不上去。每秒几百笔交易,跟银行卡支付几万笔的吞吐量比差了好几个量级。技术团队不是不努力,是公链和监管的平衡点本身难找,改协议等于推倒重来。
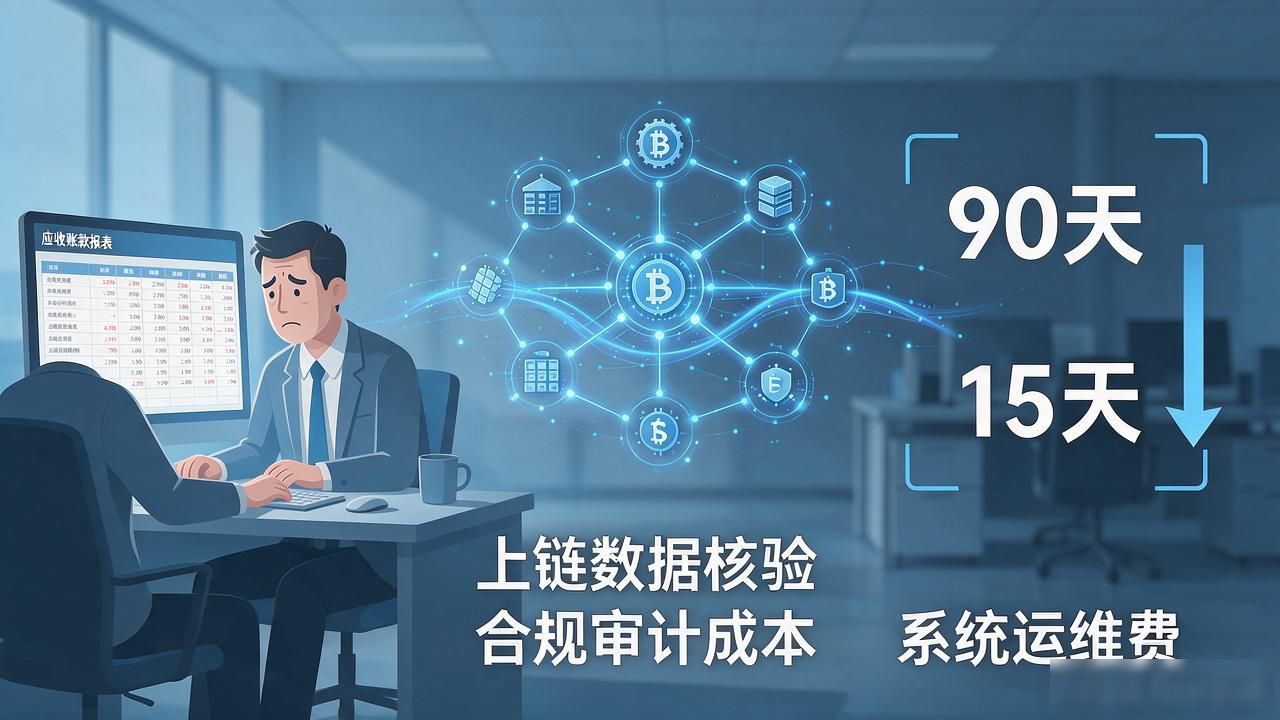
落地场景上,去年我参与一个供应链金融项目科创数字货币,用科创数字货币做应收账款确权,把中小企业回款周期从90天压到15天。但上链数据要人工核验,合规审计成本比纸质流程还高。企业算完账,省下的钱抵不过系统运维费,项目就搁置了。
最要命的卡点是跨境。发行主体在境内,使用场景却天然带跨境属性。一碰外汇管制和反洗钱红线,整条链路得重新设计。目前只有数字人民币的跨境试点跑通了小范围闭环科创数字货币离普通人还有多远?三个卡点说清楚,别再交智商税,私有链项目连试点资格都拿不到。
未来两三年,科创数字货币大概率还是 to B 的工具。离钱包里直接花出去那一步,还差着监管框架和清算基础设施两堵墙。等墙拆了,变化才到得着普通人。
