
传统金融遇上数字货币,干了二十年银行风控最该弄明白的事
我在银行风控岗干了二十年,从纸质台账到区块链清算,传统金融和数字货币的关系,不是谁取代谁,而是底盘和引擎的关系。传统金融的信用体系是地基,数字货币是新的传动方式,两者拧在一起才能跑起来。
2023年跨境支付试点,我们参与设计了一套数字人民币与SWIFT并行的清算通道。实际操作中发现传统金融遇上数字货币,干了二十年银行风控最该弄明白的事,传统银行的合规框架依然是核心约束,数字货币只是把资金划转从T+2压到秒级,反洗钱审查、客户核验这些环节,还得靠银行老经验兜底。
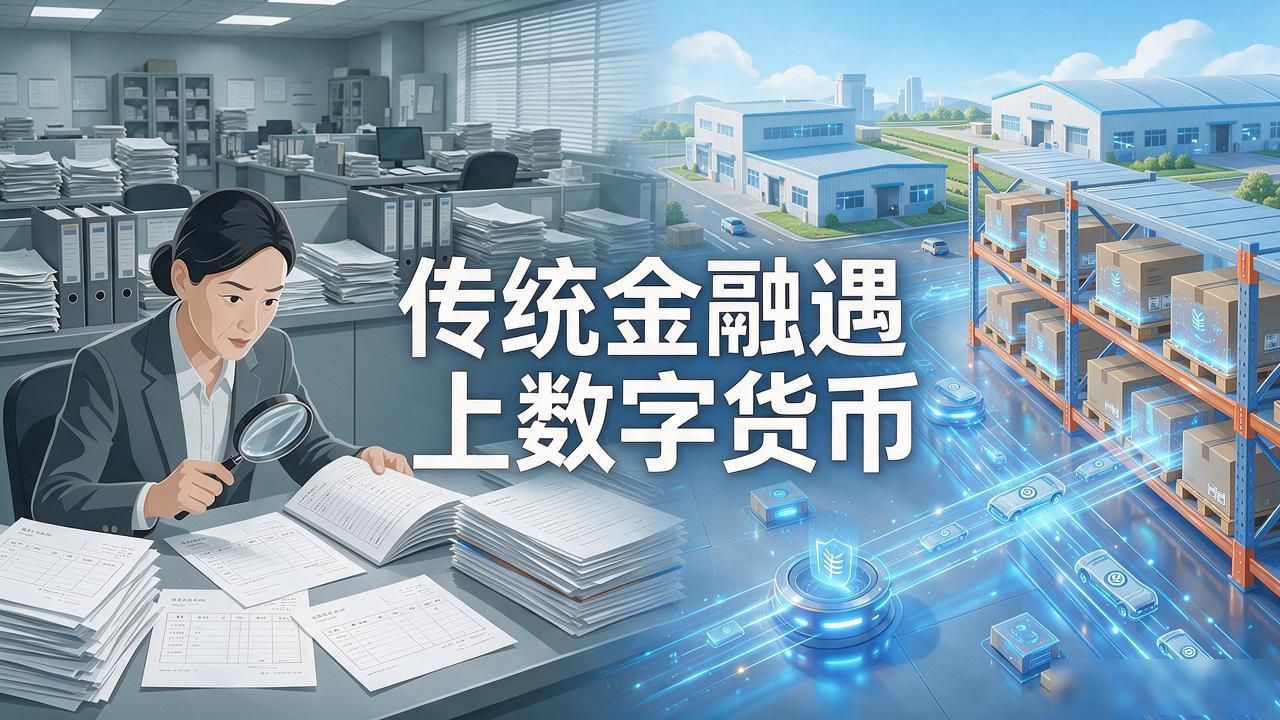
去年带团队给某制造业集团做供应链金融数字化改造,用数字货币替代了多层应收账款的纸质流转。以前四五级供应商对账要两周,链上确权后当天结算传统金融数字货币,资金周转效率翻了五六倍。但集团财务最在意的不是技术多炫,而是发票怎么开、审计留痕怎么做,还是传统金融的老规矩。
说个真实细节。数字货币交易所刚上线时,风控模型直接沿用信用卡欺诈评分卡,误杀率飙到四成。后来把链上行为数据拉进特征工程,才压到8%以内。这件事让我很确定,传统金融不会被数字货币消灭,而是得学会把新数据喂进老模型,两套系统长在一个脑子里。
