
央行数字货币与交易详解,数字人民币日常付钱和跨境转账到底啥体验
干了十几年支付行业,从POS机到扫码支付,每一步变革都踩在脚下。央行数字货币这套东西,说到底是把"付钱"这件事从"转来转去"拉回到"直接给",交易逻辑变了。
线下场景最直观。去菜市场、便利店,手机没电了照样能付,双离线支付就是干这个的。两设备碰一碰,不依赖网络和服务器央行数字货币与交易详解,数字人民币日常付钱和跨境转账到底啥体验,交易就完成。跨境那边更热闹,mBridge项目让几国央行数字货币直接互转,绕开代理行那套老流程,到账时间从天级压到秒级。
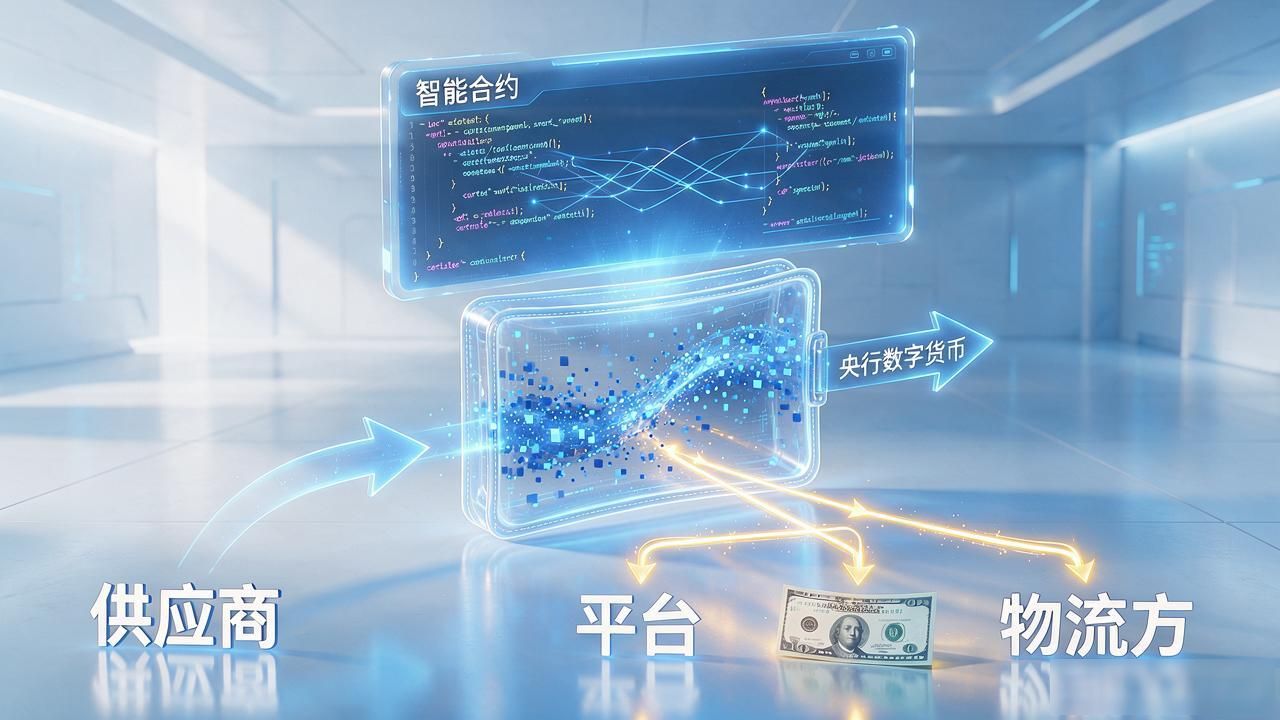
真正有意思的是可编程性。商户设个规则:这笔货款到账后,自动按合同比例分给供应商、平台、物流方,智能合约替你跑完整个结算链路。以前得靠人盯、对账、手动打款,现在交易本身带着"条件",条件满足自动执行,中间环节全砍掉。
对普通人来说,最直观的变化是钱包。数字人民币钱包和银行卡是两回事,钱是央行负债不是商业银行存款,理论上不存在"银行跑了钱没了"这茬。日常小额消费体验跟扫码差不多,但大额转账、发补贴、发红包这些场景,走央行体系更稳、更快央行数字货币与交易,手续费也省了。
你平时付钱最在意什么,是快、是安全、还是少折腾?央行数字货币想全占,但真正用起来的门槛不在技术,在你愿不愿意把钱包再换一个。你试过没有?
