
中国银行数字货币技术原理是什么,和电子支付有啥区别?
在中国银行做数字货币技术研发这几年,我最大的感受是:数字人民币不是"电子版的纸币",而是一套全新的货币技术体系。它涉及密码学、分布式账本、离线支付能力等,和日常使用的微信支付、支付宝有本质区别。
技术架构上,数字人民币采用双层运营体系——央行负责发行,商业银行负责流通。底层用了SM2/SM4国密算法做签名和加密,每笔交易都有唯一身份标识,实现"可控匿名"。我参与过离线支付模块的测试,断网状态下NFC碰一碰就能完成转账,延迟在毫秒级。
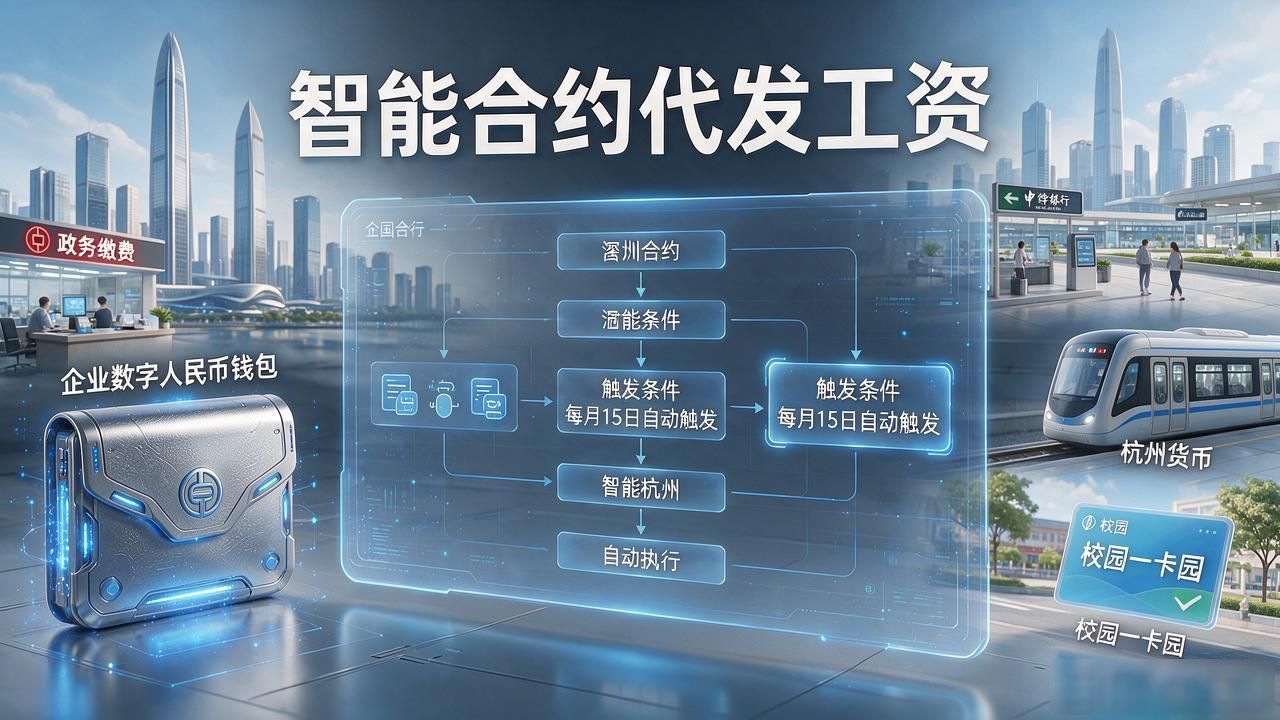
实际落地场景里中国银行数字货币技术,智能合约是最让我兴奋的部分。比如代发工资场景,企业把工资打到数字人民币钱包,合同里预设了"每月15日到账"的条件中国银行数字货币技术原理是什么,和电子支付有啥区别?,到日子系统自动触发,不需要人工操作。深圳和杭州的试点中,我们已经跑通了政务缴费、公共交通、校园一卡通等二十多个场景。
和第三方支付不同,数字人民币是M0(现金)的数字化替代,不是商业银行负债。你转给商家的是"钱"本身,而不是某个平台的"余额"。这意味着即使平台倒闭,你的钱还在,因为它是央行信用背书。
做这行最怕的就是技术堆砌,但数字人民币的设计哲学始终是"技术为用"。每次看到菜市场大妈用离线模式付菜钱,我就觉得这套东西真正扎进了土里。
