
数字货币对未来的发展意味着什么?支付、银行、普通人的钱全变了
数字货币正在从实验室走向日常。各国央行数字货币试点已覆盖数十个经济体,跨境支付清算从T+2压缩到秒级,普通人的钱包里可能多出一个数字央行账户。这不是科幻,是正在发生的金融基础设施重构。
日常支付层面,央行数字货币的双层运营架构正在落地。商业银行做零售端数字货币对未来的发展,央行管发行和最终结算。你转账时,底层不再是银行间记账,而是央行直接背书。小额高频消费的结算成本被压到接近零,商户手续费有望从1.2%降到0.3%以下。
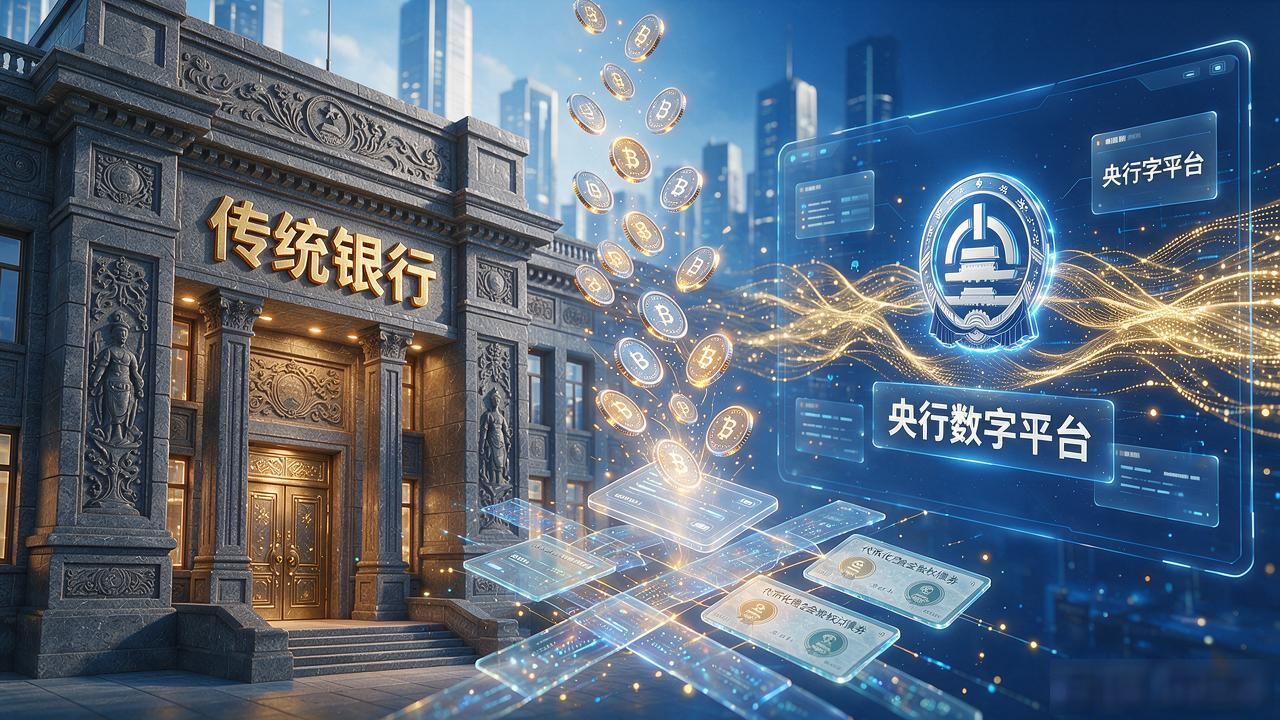
银行的角色正在被重新定义。存款可能从银行负债变成央行负债数字货币对未来的发展意味着什么?支付、银行、普通人的钱全变了,信用创造空间被压缩。可编程货币让财政补贴和消费券发放精准到分,定向到特定商户,资金不再被挪用。数字资产代币化也让债券和股权的流转效率提升了一个量级。
跨境场景是另一个突破口。现有SWIFT体系平均耗时两三天,而桥接货币项目已实现泰币、港币、卢比间的秒级跨境结算,成本降了八成。中小企业出口一笔十万美金的贸易款,不用再被中间商层层抽水。
隐私与监管的张力同样突出。数字人民币已试点可控匿名,小额交易对商户不可见,大额纳入反洗钱监控。普通人真正该关注的,是数字身份与金融账户的深度绑定——消费习惯、信用评分、出行轨迹都可能变成数据资产。技术跑在前面,规则必须同步跟上。
