
跨境金融里的数字货币,钱怎么跨国走、合规线画在哪
跨境金融和数字货币,过去是两条平行线,现在被硬拧到了一起。央行数字货币跨境试点跑通、稳定币在贸易中实际结算,已经不是概念,是产生真金白银流水的业务。我做了十五年跨境支付风控,最直观的感受是:底层清算逻辑正在被改写。
对做跨境电商、跨境贸易的人,最实际的变化是到账速度和成本。传统电汇走SWIFT,三四天起步,中间行手续费一层层剥。切到合规的跨境数字结算通道,T+0到账跨境金融板块数字货币,综合成本压到千分之几。一笔十万美元的货,光通道费就省出好几百美金。
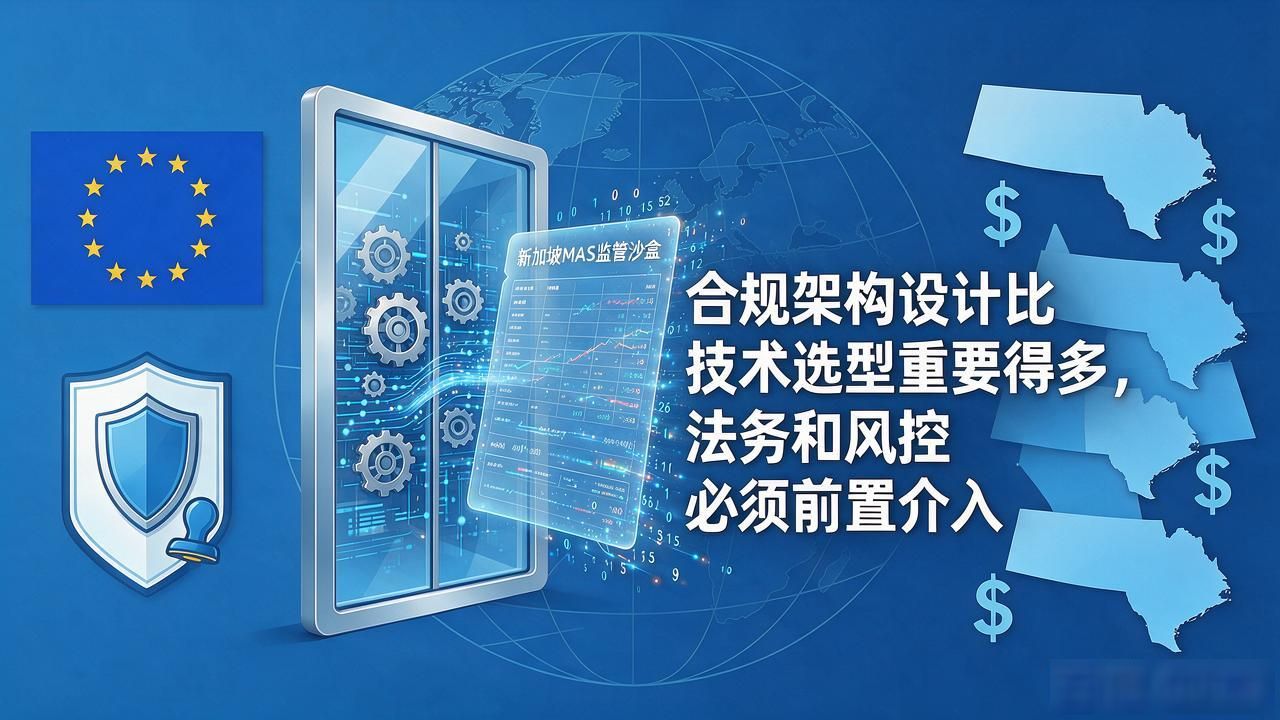
合规是这块业务的命门。欧洲MiCA框架落地后,稳定币发行要拿牌照;新加坡MAS搞监管沙盒,窗口有但底线硬;美国各州规则至今打架。同一张跨境账单,A国合规、B国可能直接踩线。合规架构设计比技术选型重要得多,法务和风控必须前置介入。
2025年mBridge进入第二阶段,东南亚几个节点国的商户已经能用数字人民币做跨境直付,不再经过代理行。一整套"央行直连"的跨境支付基础设施正在成形,和SWIFT并行的时代来了,对做进出口结算的公司是实打实的成本利好。
你手上那笔还在走老SWIFT通道的跨境业务跨境金融里的数字货币,钱怎么跨国走、合规线画在哪,是不是该重新算一遍账了?
