
数字货币流通形式拆解:钱包、离线支付、跨境清算怎么走通的
我在商业银行支付结算部干了十二年,从纸钞时代一路看到数字人民币全面铺开。数字货币的流通形式,说白了就是"钱怎么从A口袋跑到B口袋",形式在变,底层逻辑没变。
个人端最直观的就是数字钱包。数字人民币推出来之后,央行管发行,商业银行管运营,用户手机装个钱包就能收付。钱包分实名与非实名两档,非实名小额够用,实名才能做大额转账和理财。持有本身不是流通,但它是流通的起点——你得先"接住"这笔钱。
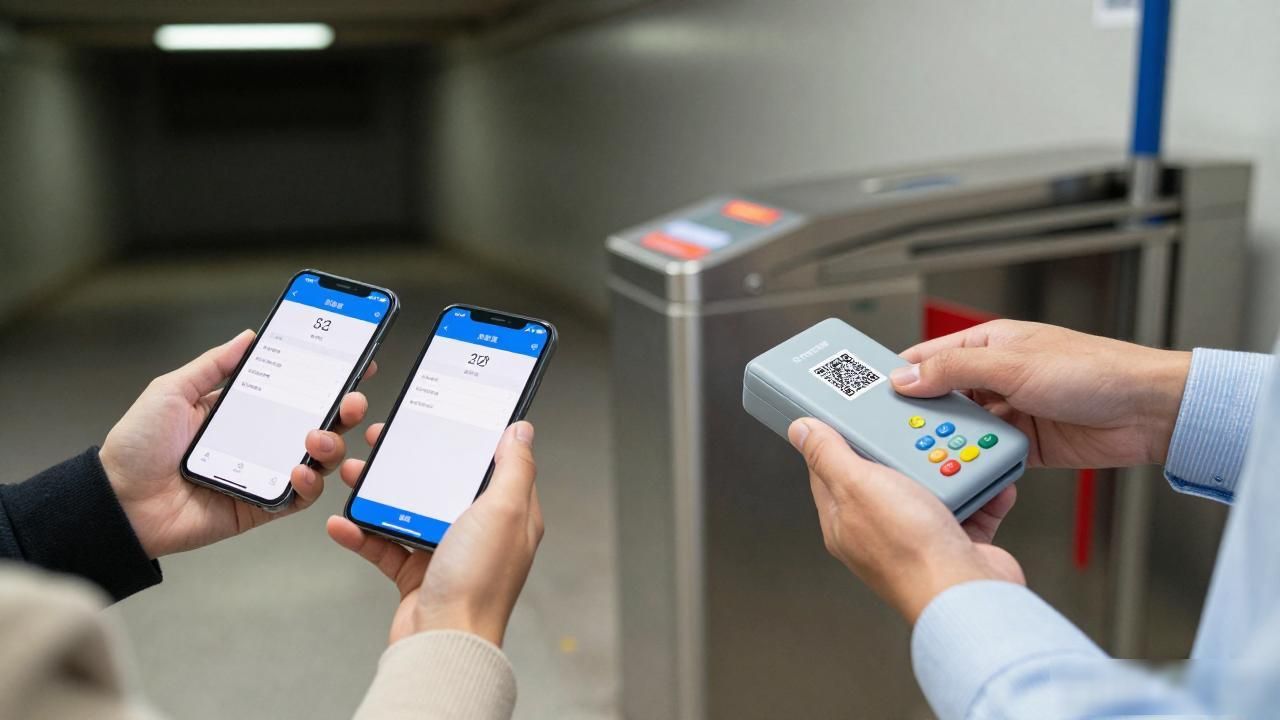
流通主战场在点对点转账和商户收单。数字人民币支持双离线支付,两台手机碰一下,不联网也能完成交易,地下通道、山区停电时特别实用。商户端,收款码从微信支付宝扩展到了数字人民币硬钱包,地铁、公交、食堂已批量落地。
再往外就是跨境这块。mCBDC bridge项目把多个国家的央行数字货币打通,跨境结算从T+2压到几秒钟数字货币流通形式拆解:钱包、离线支付、跨境清算怎么走通的,不用再过SWIFT那套报文。对做外贸的小商户来说,手续费和到账速度是实打实的改善。
还有一条线是智能合约驱动的定向流通。政府发消费券,钱只能进指定商户钱包,过期自动回收数字货币流通形式,中间没人能截留。这种形式把"流通"变成了带条件的流转,跟自由流通完全是两回事。
